Teil II: Meilen sammeln
Kapitel 11: Dein Setup: Beispiele für CH, DE und AT
Stand:
Die Kapitel 3 bis 10 haben die Bausteine einzeln vorgestellt: Programme, Kreditkarten, Alltagspartner, Meilenkauf und Pooling. Dieses Kapitel setzt sie für zwölf Beispielhaushalte in der Schweiz, in Deutschland und in Österreich zusammen und rechnet jedes Setup nach derselben Methode durch: Was kostet eine Meile, was bringt sie, und lohnt sich das Setup nach dem Bonusjahr noch? Gebühren, Sammelraten, Transferkurse und Prämienpreise stammen aus den Kapiteln 3 bis 12 (Stand Oktober 2026); Umsätze, Barpreise und Akzeptanzquoten sind Annahmen, die Du durch Deine eigenen Zahlen ersetzt.
Was Du in diesem Kapitel lernst
wie Du mit einer einheitlichen Jahresrechnung prüfst, was eine Meile in Deinem Setup kostet und ob sie sich lohnt,
wie Du ein Setup in acht Schritten aufbaust,
zwölf durchgerechnete Personas vom Studenten bis zum Status-Jäger, jeweils für das Bonusjahr und die Folgejahre,
ab welchem Umsatz sich welche Karte in CH, DE und AT trägt,
einen 12-Monats-Plan für Einsteiger,
typische Fehler beim Aufbau und wie Du von einem bestehenden Setup umsteigst.
11.1 Die Rechenmethode für alle Setups
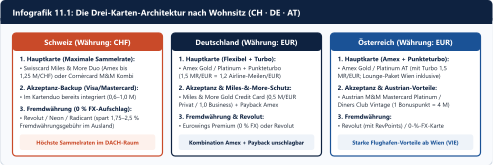
Grafik als Text
Drei Spalten nach Wohnsitz, jeweils mit drei Karten.
Schweiz (Währung: CHF)
- 1. Hauptkarte (Maximale Sammelrate): Swisscard Miles & More Duo (Amex bis 1,25 M/CHF) oder Cornèrcard M&M Kombi.
- 2. Akzeptanz-Backup (Visa/Mastercard): Im Kartenduo bereits integriert (0,6 bis 1,0 M).
- 3. Fremdwährung (0 % FX-Aufschlag): Revolut / Neon / Radicant (spart 1,75 bis 2,5 % Fremdwährungsgebühr im Ausland).
- Fazit: Höchste Sammelraten im DACH-Raum.
Deutschland (Währung: EUR)
- 1. Hauptkarte (Flexibel + Turbo): Amex Gold / Platinum + Punkteturbo (1,5 MR/EUR = 1,2 Airline-Meilen/EUR).
- 2. Akzeptanz & Miles-&-More-Schutz: Miles & More Gold Credit Card (0,5 M/EUR Privat / 1,0 Business) + Payback Amex.
- 3. Fremdwährung & Revolut: Eurowings Premium (0 % FX) oder Revolut.
- Fazit: Kombination Amex + Payback unschlagbar.
Österreich (Währung: EUR)
- 1. Hauptkarte (Amex + Punkteturbo): Amex Gold / Platinum AT (mit Turbo 1,5 MR/EUR; Lounge-Paket Wien inklusive).
- 2. Akzeptanz & Austrian-Vorteile: Austrian M&M Mastercard Platinum / Diners Club Vintage (1 Bonuspunkt = 4 M).
- 3. Fremdwährung: Revolut (mit RevPoints) / 0-%-FX-Karte.
- Fazit: Starke Flughafen-Vorteile ab Wien (VIE).
Grafik in voller Grösse öffnen
Alle Personas folgen der Entscheidungsregel aus Kapitel 12: Eine Meile lohnt sich, wenn sie bei der Einlösung mehr bringt, als sie beim Sammeln gekostet hat.
11.1.1 Die Formeln
Meilen pro Jahr = Σ (Kartenumsatz × Sammelrate) + Umsatz- und Willkommensboni + umgewandelte Alltagspunkte × Umwandlungskurs
Jahreskosten = Jahresgebühren + entgangenes Cashback + entgangene Gutscheine + Fremdwährungs-Mehrkosten − Wert genutzter Zusatzleistungen
Kosten pro Meile = Jahreskosten ÷ Meilen pro Jahr
Einlösewert pro Meile = (Barpreis bzw. Zahlungsbereitschaft − Zuzahlung) ÷ benötigte Meilen; Netto-Ergebnis =
Meilen × Einlösewert − Jahreskosten
Ein Setup lohnt sich, wenn der Einlösewert Deiner Zielprämie über den Kosten pro Meile liegt. Fünf Regeln für die Anwendung:
- Entgangenes Cashback. Massstab ist die beste Gratiskarte, die Du realistisch nutzen würdest. In der Schweiz ist das die Swisscard Cashback Cards Duo ohne Jahresgebühr: 1 Prozent auf der American Express, 0,25 Prozent auf der Mastercard oder Visa (Abschnitt 8.2.7). Sie ist aufgeteilt wie die SWISS-Duos; bei 80 Prozent Amex-Anteil verzichtest Du also auf 0,85 Prozent des Umsatzes. Wer sie neu beantragen würde, verzichtet zusätzlich auf ihren Startbonus (5 Prozent in drei Monaten, höchstens CHF 100). Für Deutschland und Österreich rechnen wir wie Kapitel 12 mit 1 Prozent und nennen 0,5 Prozent, wo es den Ausgang ändert.
- Fremdwährung läuft über Revolut Standard (Abschnitt 6.8): rund 0,3 Prozent im Gratisvolumen (werktags 1'250 CHF bzw. 1'000 EUR pro Monat), darüber 1 Prozent (Deutschland 0,5), am Wochenende 1 Prozent mehr. Schweizer Meilenkarten kosten Gebühr plus Kursaufschlag, zusammen rund 4,1 bis 4,3 Prozent (Abschnitt 8.1.6). Wer Fremdwährung trotzdem auf die Meilenkarte legt, rechnet die Differenz als Mehrkosten.
- Zusatzleistungen wie Guthaben, Versicherungen und Lounges zählen nur, wenn Du sie sonst selbst bezahlt hättest.
- Flugmeilen zählen für die Menge, nicht für die Kosten, solange Du nicht wegen der Meilen teurer fliegst. Miles & More schreibt auf Flügen der Lufthansa Group 4 Meilen pro Euro Tarif plus YQ-Zuschlag gut, ohne Steuern; mit Status 6 (Lufthansa, SWISS, Austrian, Brussels) bzw. 5 (Eurowings, Discover, Luxair). Das gilt nur für Tickets auf Konzern-Ticketstock (220, 724, 257, 082). Flüge unter ITA-Flugnummer (AZ) bzw. auf ITA-Ticketstock (055) schreibt Miles & More als Airline-Partner distanz- und buchungsklassenbasiert gut, nicht umsatzbasiert. Frankenpreise rechnet es in Euro um, hier mit 1 CHF = 1,06 EUR (Abschnitt 7.2.1).
- Bonusjahr und Folgejahre getrennt rechnen. Swisscard streicht den Bonus bei einer Kündigung innerhalb von 13 Monaten (bei den SWISS-Duos zusätzlich mit voller Gebühr des ersten Jahres) und erstattet Gebühren nicht anteilig; für einen Swisscard-Bonus zahlst Du deshalb meist zwei Jahresgebühren. Bei Amex Deutschland, der Deutschen Bank und Cornèrcard gilt eine Frist von zwölf Monaten (Abschnitt 8.7.1). Ob Du eine Karte behältst, entscheidet die Rechnung ab Jahr 2.
11.1.2 Welcher Wert pro Meile für welches Ziel?
Für jede Persona rechnen wir zusätzlich den Wert ihrer konkreten Zielprämie mit einem angenommenen Barpreis aus. Umgerechnet wird zum EZB-Referenzkurs vom 16.09.2026: 1 Euro-Cent sind rund 0,95 Rappen, 1 US-Cent rund 0,87 Euro-Cent.
| Ziel | Wert pro Meile oder Punkt | Grundlage (Kapitel 12) |
|---|---|---|
| Miles & More, Economy | 0,5 bis 1,0 Rp./ct | Ø Economy 0,5 ct (Schweiz 0,7 Rp.); Referenzwert für Economy-Einlöser 1,0 |
| Miles & More, Business | 1,5 bis 1,7 Rp./ct | Ø Business 1,7; Referenzwert für flexible Business-Einlöser 1,5 bis 1,7 |
| Miles & More, First | 2,3 Rp./ct | Ø First |
| Avios, Flying Blue | individuell | Drei-Stufen-Modell: Obergrenze C_kauf, Untergrenze C_opp = c / r, realisierter Netto-Einlösewert v je Prämie (Kapitel 12) |
| World of Hyatt | individuell | Drei-Stufen-Modell (Kapitel 12); Rechenbeispiel Persona 9: 1,6 US-Cent |
11.1.3 Was die Personas nicht enthalten
Steuern und Arbeitgeberregeln: Meilen aus Geschäftsreisen können dem Arbeitgeber zustehen oder steuerlich relevant sein (Abschnitt 12.12.3, Kapitel 20); die Personas weisen darauf hin, rechnen es aber nicht ein.
Zinsen: Alle Personas zahlen jede Abrechnung vollständig. Teilzahlung kostet in der Schweiz 12 Prozent Jahreszins, bei der Deutschen Bank 10,30 und bei der MyFlex 15,65 Prozent (Abschnitt 8.1.3).
Bonität und Zeitaufwand: Jeder Antrag wird geprüft und kann abgelehnt werden (Abschnitt 8.8); jedes zusätzliche Programm kostet Pflege.
11.2 Das Starter-Kit Schritt für Schritt
Bevor Du eine Karte beantragst, richtest Du die Grundlage ein. Die Schritte kosten nur Zeit und verhindern die meisten späteren Probleme.
11.2.1 Schritt 1: Ziel festlegen (eine Stunde)
- Schreibe auf, welche eine Reise Du in den nächsten 12 bis 24 Monaten mit Meilen machen willst: Region, Kabine, Personen, Reisezeit, Flexibilität.
- Prüfe in Kapitel 14, welche Programme dafür in Frage kommen.
- Schätze den Bedarf mit der Partnertabelle (Abschnitt 3.12) oder mit belegten dynamischen Preisen (Kapitel 12 und 13).
Beispiel: Zwei Personen, Business von Zürich nach Bangkok. Die günstigste SWISS-Prämie kostete im Oktober 2026 52'631 Meilen plus CHF 562 pro Richtung, der Durchschnitt der SWISS-Business-Prämien ab Zürich im Juli 2026 73'743 Meilen plus CHF 587 (Abschnitte 12.7.7 und 12.10.2). Bedarf für zwei Personen retour: 210'000 bis 295'000 Meilen plus rund CHF 2'300.
11.2.2 Schritt 2: Kostenlose Konten eröffnen (30 Minuten)
| Konto | Für wen | Warum |
|---|---|---|
| Miles & More | alle | Programm von SWISS, Lufthansa, Austrian und Brussels (ITA als Star-Alliance-Partner); Ziel der Co-Brand-Karten, von Coop und Payback; Familienkonto; Status |
| Avios (British Airways Club oder Iberia) | Amex-Nutzer in DE und AT (5:4), in CH über BA (3:2) | Transferziel; mit Move Avios Zugang zu Qatar, Iberia, Finnair und Aer Lingus |
| Flying Blue | optional | Amex-Partner in allen drei Ländern; Promo Rewards; 25 Prozent Kinderrabatt |
| Marriott Bonvoy | wer gelegentlich bei Marriott übernachtet | mit Miles & More verknüpfen: 40 Points pro bezahltem Aufenthalt, höchstens 120 pro Jahr; plane mit zwei Nächten, weil die offiziellen Seiten widersprüchlich sind (Abschnitt 3.9) |
| World of Hyatt | wer Hyatt-Häuser auf seinen Wegen hat | wertvollste Hotelpunkte, im DACH-Raum nur über Aufenthalte und Kauf (Kapitel 22) |
| Club Avolta | vor allem ab Zürich und Basel | Duty-Free-Rabatt; Gratis-Match mit jedem Airline- oder Hotelstatus zu Gold (Abschnitt 19.4) |
| Coop Supercard (CH), Payback (DE, AT) | alle Haushalte im jeweiligen Land | Alltagspunkte, die sich in Bonusaktionen günstig umwandeln lassen (Kapitel 9) |
Hilton Honors und ALL Accor eröffnest Du nach Bedarf. Ein Aeroplan-Konto lohnt sich kaum noch: Seit Juni 2026 bekommen Partnerprogramme kaum noch First- und günstige Business-Plätze der Lufthansa Group (Abschnitt 12.5.2).
11.2.3 Schritt 3: Konten richtig anlegen
- Name exakt wie im Pass, in allen Konten gleich und ohne Titel; Amex- und Revolut-Transfers und Status Matches scheitern an abweichender Schreibweise (Abschnitt 6.2.3).
- Wohnsitzland korrekt angeben. Es entscheidet über Kartenangebote, Pooling (Miles & More nur in 28 europäischen Staaten, ohne Liechtenstein) und Kaufsperren: British Airways verkauft seit Oktober 2025 keine
Avios an Mitglieder mit Wohnsitz in Deutschland, Flying Blue keine Meilen an Mitglieder mit Wohnsitz in Österreich (Abschnitte 10.4.1 und 10.5.1).
- Eigene E-Mail-Adresse pro Person. Move Avios funktioniert nur zwischen Konten auf denselben Namen, die mindestens 30 Tage alt sind (Abschnitt 10.4).
- Eigenes, starkes Passwort pro Programm im Passwortmanager, dazu Zwei-Faktor-Anmeldung (Kapitel 20).
- Kinder ab zwei Jahren mit eigenem Miles-&-More-Konto; die Nummer gehört in jede Buchung.
11.2.4 Schritt 4: Übersicht einrichten
Führe ein Logbuch (Vorlage in Kapitel 21) oder eine eigene Tabellenkalkulation: pro Konto Nummer, Stand, Verfallsregel, nächstes Verfallsdatum, Status und verknüpfte Karten. In den Kalender gehören Jahresgebühren, Mindestumsatzfristen, Rückforderungsfristen (12 oder 13 Monate) und der früheste Termin für einen neuen Bonus (Abschnitt 8.7.1).
11.2.5 Schritt 5: Hauptwährung wählen
Sammle rund 80 Prozent Deiner Punkte in einer Hauptwährung und höchstens in einer Nebenwährung (Abschnitt 11.5). Faustregel: in der Schweiz Miles & More über ein SWISS-Duo oder eine Cornèrcard-Kombi; in Deutschland Amex Membership Rewards für Avios und Flying Blue, Miles & More über Flüge, Payback und die Karten der Deutschen Bank; in Österreich die Austrian Premiumcard, eine Amex nur, wenn Du Avios oder Flying Blue wirklich einlöst.
11.2.6 Schritt 6: Eine Karte beantragen, nicht drei
- Prüfe die Checkliste „Kartenantrag“ in Kapitel 21.
- Beantrage zuerst die Karte, die zur Hauptwährung passt und deren Bonus Du mit Deinen normalen Ausgaben erreichst.
- Lastschrift über den vollen Betrag einrichten. Bei der MyFlex der Deutschen Bank werden automatisch nur 10 bis 50 Prozent abgebucht, bei den Eurowings-Karten ab Werk 3 Prozent; den Rest zahlst Du selbst, sonst fallen Zinsen an
(Abschnitt 8.3).
- Abos ohne Aufpreis auf die Karte legen; bei Swisscard und Cornèrcard sichert das zugleich den Meilenschutz, der eine Transaktion in jedem Monat verlangt.
- Erst nach drei bis sechs Monaten, wenn der Bonus gutgeschrieben ist, über eine zweite Karte nachdenken.
11.2.7 Schritt 7: Alltagsquellen verknüpfen
Schweiz: Coop Supercard mit Miles & More verbinden und nur in einer Bonusaktion umwandeln; zuletzt brachten vom 1. bis 14. Oktober 2026 10'000 Superpunkte 6'666 statt 5'000 Meilen (Abschnitt 9.2.3).
Deutschland und Österreich: Payback verknüpfen, Coupons vor jedem Einkauf aktivieren und nur mit Transferbonus umwandeln. Im Oktober 2026 lief keiner; zuletzt gab es 25 Prozent im Januar und 10 Prozent im Juli 2026. Das Meilen-Abo schaltest Du ab (Abschnitt 9.3.4).
Alle: Marriott mit Miles & More verknüpfen; Club Avolta, wenn Du ab Zürich oder Basel fliegst.
11.2.8 Schritt 8: Ersten Prämiencheck machen
Nach etwa drei Monaten suchst Du Dein Ziel probehalber (Kapitel 13): Gibt es die Verbindung, was kostet sie, wie viele Meilen fehlen? So merkst Du früh, ob das Ziel realistisch ist.
11.3 Die Personas im Überblick
Meilen und Kosten pro Meile beziehen sich auf die Karten- und Alltagsmeilen; Flugmeilen kommen bei den Personas 2, 5, 7 und 8 dazu. Jahr 1 enthält die Willkommensboni der Aktionen vom Oktober 2026.
| Persona | Land | Setup | Meilen Jahr 1 / ab Jahr 2 | Kosten pro Meile Jahr 1 / ab Jahr 2 | Ergebnis ab Jahr 2 |
|---|---|---|---|---|---|
| 1 Lea, Studentin | CH | SWISS Classic Duo | 35'940 / 5'940 | 0,38 / 3,31 Rp. | Verlust; nur der Bonus zählt |
| 2 Marco, Pendler | CH | SWISS Gold Duo, Revolut | 72'760 / 32'760 | 0,59 / 1,65 Rp. | knapp positiv nur bei Business zum vollen Barpreis |
| 3 Familie Huber | CH | SWISS Gold Duo, Coop | 97'240 / 58'906 | 0,85 / 1,63 Rp. | mit Economy-Familienprämien leicht negativ |
| 4 Sandra, Selbständige | CH | Cornèrcard Business Gold Kombi, SWISS Gold Duo | 116'400 / 66'400 | 0,77 / 1,52 Rp. | positiv mit Business nach Asien |
| 5 Jana, Beraterin | DE | Amex Gold mit Turbo, Senator-Karte | 68'800 / 28'800 Avios | 0,72 / 1,72 ct | mit der Green ab Jahr 3 0,89 ct |
| 6 Familie Schneider | DE | Amex Gold mit Turbo, Payback | 85'600 / 45'600 plus 12'000 Meilen | 0,74 / 1,39 ct | negativ mit der Gold, leicht positiv mit der Green |
| 7 Helga und Franz | AT | Austrian Premiumcard | 31'000 / 28'000 | 1,28 / 1,42 ct | ausgeglichen bei Business, Verlust bei Economy |
| 8 Thomas, Expat | CH | SWISS Gold Duo, Revolut für Euro | 66'400 / 26'400 | 0,55 / 1,80 Rp. | Karte leicht negativ; Revolut spart CHF 758 pro Jahr |
| 9 Nadia, Hyatt-Fan | DE | World of Hyatt, Gourmet Club | 54'700 / 60'000 Hyatt-Punkte | Punkte aus Geschäftsreisen ohne Kosten | positiv |
| 10 Daniel, Status-Jäger | DE | Miles & More Gold, Flugplan | 2'060 Points | 3,60 EUR pro Point | Status kostet; Runs sind billiger |
| 11 Petra, ohne Jahresgebühr | DE | Payback Amex | 11'500 / 6'500 | 1,36 / 1,78 ct (gegen 1 % Cashback) | lohnt nur mit Business-Schnäppchen |
| 12 Claire und Luc | CH | Amex Platinum CH, Revolut | 122'600 / 47'600 MR-Punkte | 0,34 / 1,82 Rp. pro Punkt | nur mit Zusatznutzen von rund CHF 900 |
11.4 Zwölf Personas mit vollständiger Jahresrechnung
11.4.1 Persona 1: Lea, Studentin in Bern (CH)
Profil: 21 Jahre, zahlt rund CHF 9'000 pro Jahr mit Karte, fast alles in Franken; die wenigen Euro-Zahlungen laufen über Revolut Standard. Fliegt ein- bis zweimal im Jahr in Europa, meist mit dem günstigsten Anbieter, und will keine hohe Jahresgebühr.
Ziel-Prämie: ein Wochenende in Europa, etwa mit einem Meilenschnäppchen (im Oktober 2026 Economy 12'000 statt 28'000 Meilen retour, Business 25'000 statt 50'000; bei Brussels nur Direktflüge von oder nach Brüssel, etwa Genf-Brüssel; Zuzahlung meist 50 bis 250 EUR, nicht offiziell bestätigt, Stand Oktober 2026) oder in Economy nach der Partnertabelle (28'000 Meilen retour).
Setup: SWISS Miles & More Classic Duo (CHF 120, im ersten Jahr CHF 60; Amex 0,75 Meilen pro Franken, Visa 0,3; 30'000 Willkommensmeilen bei Antrag bis 30.11.2026, nur für das Duo Amex plus Visa und nur ohne SWISS-Duo in den letzten 18 Monaten; regulär 2'000), dazu Coop Supercard und Revolut.
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Kartenmeilen (7'200 × 0,75 + 1'800 × 0,3) | 5'940 | 5'940 |
| Willkommensbonus | 30'000 | - |
| Jahresgebühr | CHF 60 | CHF 120 |
| Entgangenes Cashback (7'200 × 1 % + 1'800 × 0,25 %) | CHF 76,50 | CHF 76,50 |
| Kosten pro Meile | 0,38 Rp. | 3,31 Rp. |
Wert und Bewertung: Ein Economy-Meilenschnäppchen gegen ein Barticket für CHF 200 bei CHF 100 Zuzahlung bringt (200 − 100) ÷ 12'000 = 0,83 Rp. pro Meile, Economy nach der Partnertabelle (CHF 250 bar, CHF 120 Zuzahlung) nur 0,46
Rp. Kündigt Lea vor Ablauf von 13 Monaten, verfällt der Bonus; kündigt sie danach, hat sie für rund 36'400 Meilen CHF 263 bezahlt (zwei Gebühren und 13 Monate Cashback-Verzicht), also 0,72 Rp. pro Meile. Netto bleiben über den Bonuszyklus bei 0,83 Rp. rund CHF 40, bei 0,6 Rp. verliert sie rund CHF 45. Ab dem zweiten Jahr kostet jede Meile 3,3 Rappen, ein Vielfaches ihres Werts. Lea beantragt die Karte deshalb nur für eine konkret geplante Reise und kündigt nach 13 Monaten; danach sammelt sie gebührenfrei mit Flügen und Coop. Für ein Studentenbudget bringen günstige Bartickets und die Cashback-Karte mehr als eine dauerhafte Meilenkarte.
11.4.2 Persona 2: Marco, Single-Pendler ab Zürich (CH)
Profil: 34 Jahre, Fernbeziehung nach Hamburg. Fliegt alle zwei Wochen privat Zürich-Hamburg retour in Economy mit SWISS oder Lufthansa (26 Retourflüge, 52 Segmente pro Jahr, je CHF 300, davon CHF 200 Tarif plus Zuschlag). Zahlt CHF 36'000 pro Jahr mit Karte, Fremdwährung über Revolut.
Ziel-Prämie: einmal im Jahr Business an die US-Ostküste. Eine SWISS-Business-Prämie ab Zürich kostete im Juli 2026 im Schnitt 73'743 Meilen plus CHF 587 pro Richtung (Abschnitt 12.10.2), retour 147'486 Meilen plus CHF 1'174.
Setup: SWISS Miles & More Gold Duo (CHF 220, im ersten Jahr CHF 110; Amex 1,0 Meile pro Franken, Visa 0,4; 40'000 Willkommensmeilen bei Antrag bis 30.11.2026; einen Jahresbonus gibt es seit Juli 2021 nicht mehr). Alle Flüge bei Miles & More gutschreiben.
Status nebenbei: 52 Economy-Segmente bringen je 1'040 Points und Qualifying Points. Frequent Traveller (650 Points, 325 QP) erreicht Marco mit dem 33. Segment, etwa im August; ab dann hat er Meilenschutz und 6 statt 4 Meilen pro Euro, bis Ende Februar des übernächsten Jahres.
Wert und Bewertung: Die Retour-Prämie ist nach rund 21 Monaten erreicht, eine Richtung nach dem ersten Jahr. Kostet das Business-Ticket bar CHF 4'000 retour (Annahme) und hätte Marco es dazu gekauft, bringt die Prämie (4'000 − 1'174) ÷ 147'486 = 1,92 Rp. pro Meile; ist ihm die Reise nur CHF 2'500 wert, 0,90 Rp. Im ersten Jahr bringt die Karte bei 1,92 Rp. netto rund CHF 970, ab dem zweiten Jahr rund CHF 90; bei 0,90 Rp. verliert er rund CHF 245 pro Jahr. Als Frequent Traveller hat Marco Meilenschutz über den Status und sammelt allein mit seinen Flügen rund 33'000 Meilen pro Jahr. Er behält die Gold Duo nur, wenn er Business nahe am vollen Barpreis einlöst; sonst kündigt er nach 13 Monaten und nimmt die Cashback-Karte.
Lohnt sich die Platinum Duo? Sie kostet CHF 700 (im ersten Jahr CHF 350) und bringt 1,2 statt 1,0 Meilen auf der Amex, 0,5 statt 0,4 auf der Visa und 60'000 statt 40'000 Willkommensmeilen:
| Vergleich | Gold Duo | Platinum Duo | Differenz |
|---|---|---|---|
| Kartenmeilen pro Jahr | 32'760 | 39'420 | +6'660 |
| Willkommensbonus | 40'000 | 60'000 | +20'000 |
| Gebühr Jahr 1 / ab Jahr 2 | CHF 110 / 220 | CHF 350 / 700 | +CHF 240 / +480 |
| Preis pro Zusatzmeile Jahr 1 / ab Jahr 2 | 0,90 / 7,21 Rp. |
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Kartenmeilen (30'600 × 1,0 + 5'400 × 0,4) | 32'760 | 32'760 |
| Willkommensbonus | 40'000 | - |
| Flugmeilen (848 bzw. 1'272 pro Retourflug) | rund 26'100 | rund 33'100 |
| Jahresgebühr | CHF 110 | CHF 220 |
| Entgangenes Cashback (30'600 × 1 % + 5'400 × 0,25 %) | CHF 319,50 | CHF 319,50 |
| Kosten pro Kartenmeile | 0,59 Rp. | 1,65 Rp. |
Ab dem zweiten Jahr ist die Platinum Duo viel zu teuer, ausser Marco würde ihre Versicherungen (Annullierung bis CHF 15'000, Heilungskosten bis CHF 10'000, Mietwagen-Vollkasko bis CHF 80'000) sonst kaufen.
Senator über Business-Segmente? Ein kontinentales Business-Segment bringt 40 statt 20 Points. Mit dem jährlichen Tausch von 25'000 Kartenmeilen in 100 Points und 100 QP (alle SWISS-Duos, Abschnitt 8.2.2) müsste Marco 43 der 52 Segmente in Business fliegen. Bei angenommen CHF 250 Mehrpreis pro Segment sind das CHF 10'750; abzüglich rund 68'000 zusätzlicher Meilen aus den höheren Tarifen (CHF 820) und zuzüglich der getauschten Meilen (CHF 300) netto rund CHF 10,70 pro zusätzlichem Point. Die günstigsten belegten Senator-Wege ab Zürich kosteten 2026 rund CHF 1,80 bis 2,60 pro QP (Abschnitt 17.2.3).
11.4.3 Persona 3: Familie Huber mit zwei Kindern, Coop-Haushalt (CH)
Profil: Zwei Erwachsene, Kinder 6 und 9, Winterthur. Kaufen fast alles bei Coop, zahlen CHF 48'000 pro Jahr mit Karte und sammeln rund 24'000 Superpunkte. Fliegen einmal pro Jahr in den Sommerferien in Europa.
Ziel-Prämie: vier Retourflüge Economy in Europa. Kinder von 2 bis 11 Jahren zahlen bei Miles & More 25 Prozent weniger Meilen, aber nur auf Flügen von Air Dolomiti, Austrian, Brussels, Croatia, Discover, Eurowings, LOT, Lufthansa, Lufthansa City, Luxair und SWISS (Abschnitt 3.11.6). Nach der Partnertabelle kostet die Reise mit einer dieser Airlines 2 × 28'000 + 2 × 21'000 = 98'000 Meilen plus Steuern und Zuschläge; SWISS, Lufthansa und Austrian selbst sind dynamisch und in den Ferien oft teurer.
Setup: SWISS Miles & More Gold Duo mit Zusatzkarte für den Partner (CHF 80 pro Jahr); Coop Supercard, Umwandlung nur in der Aktion; Miles-&-More-Familienkonto (bis zwei Erwachsene und fünf Kinder, kostenlos; Abschnitt 10.11.1); alle ab zwei Jahren mit eigener Nummer bei jedem Flug.
Wert und Bewertung: Das Ziel ist nach rund 12 Monaten erreicht, danach etwa alle 20 Monate. Kosten die vier Retourtickets in den Ferien bar CHF 1'800 und verlangt die Prämie CHF 400 Zuzahlung (Annahmen), bringt sie (1'800 − 400) ÷ 98'000 = 1,43 Rp. pro Meile. Im ersten Jahr gewinnt die Familie netto rund CHF 570; ab dem zweiten Jahr verliert sie rund CHF 120 pro Jahr gegenüber Cashback-Karte und Coop-Gutscheinen, bei einer gewöhnlichen Economy-Einlösung zu 0,5 Rp. deutlich mehr. Selbst die Coop-Umwandlung kostet in der Aktion 1,5 Rp. pro Meile. Drei Hebel helfen:
- Zweite Hauptkarte statt Zusatzkarte: Ein eigenes Gold Duo des Partners bringt weitere 40'000 Meilen für CHF 170 Mehrgebühr über den 13-Monats-Zyklus (CHF 110 + 220 statt 2 × 80), also 0,43 Rp. pro Bonusmeile.
- Business für die Eltern: Die Partnertabelle verlangt in Europa 50'000 Meilen retour; Business bringt im Schnitt 1,7 ct.
- Meilenschnäppchen ausserhalb der Ferien: Economy für 12'000 Meilen retour, aber nur in festen Reisezeiträumen.
Cornèrcard Kombi Gold statt SWISS Gold Duo? Gleiche Gebühr, Diners 1,0 und Visa 0,5 Meilen pro Franken, Umsatzbonus je Karte (1'000 ab CHF 10'000, 3'000 ab 20'000, 5'000 ab 30'000), 40'000 Willkommensmeilen bei Antrag bis
29.11.2026 und mindestens CHF 3'000 Umsatz, Partnerkarte CHF 130. Die Erfahrung zeigt, dass Diners unter anderem bei Coop, Migros und der SBB akzeptiert wird (nicht offiziell bestätigt, Stand Oktober 2026).
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Kartenmeilen (38'400 × 1,0 + 9'600 × 0,4) | 42'240 | 42'240 |
| Coop in der Aktion (Jahr 1: 3 × 7'500 SP; danach 10'000 + 2 × 7'500 SP) | 15'000 | 16'666 |
| Willkommensbonus | 40'000 | - |
| Jahresgebühr inkl. Zusatzkarte | CHF 190 | CHF 300 |
| Entgangenes Cashback (38'400 × 1 % + 9'600 × 0,25 %) | CHF 408 | CHF 408 |
| Entgangene Coop-Gutscheine | CHF 225 | CHF 250 |
| Meilen / Kosten pro Meile | 97'240 / 0,85 Rp. | 58'906 / 1,63 Rp. |
Bei 80 Prozent Diners-Anteil (und dem Visa-Umsatz gezielt auf CHF 10'000) bringt sie 49'000 statt 42'240 Meilen, bei nur 50 Prozent 42'000. Dazu versichert sie Annullierung bis CHF 40'000 und Heilungskosten bis CHF 1,5 Mio., die Gold Duo kaum etwas. Für eine Familie, die Diners im Alltag oft einsetzen kann, ist sie die bessere Wahl; teste die Akzeptanz einen Monat lang (Abschnitt 8.1.4).
11.4.4 Persona 4: Sandra, selbständige Grafikerin (CH)
Profil: 41 Jahre, Grafikbüro in Luzern (Einzelfirma). Geschäftsausgaben CHF 45'000 pro Jahr in Franken und CHF 15'000 in Fremdwährung (Software-Abos), privat CHF 30'000. Möchte mit ihrem Partner einmal Business nach Asien.
Ziel-Prämie: zwei Personen, Business Zürich-Bangkok retour. Zum günstigsten Preis vom Oktober 2026 (52'631 Meilen plus CHF 562 pro Richtung, Abschnitt 12.7.7) sind das 210'524 Meilen plus CHF 2'248, zum Durchschnittspreis vom Juli 2026 rund 295'000 Meilen.
Setup:
Geschäftlich: Cornèrcard Miles & More Business Gold Kombi (Produktblatt 08.2025): CHF 220; Diners Club Corporate 1 Meile pro Franken, Visa 0,5 (Fremdwährung 0,6); Umsatzbonus 1'000 ab CHF 10'000, 3'000 ab 20'000, 5'000 ab 30'000. Ob er je Karte oder über beide zählt, nennt das Produktblatt nicht; wir rechnen vorsichtig je Karte. Willkommensbonus regulär 10'000 Meilen, rückforderbar bei Kündigung innerhalb von zwölf Monaten oder unter CHF 3'000 Umsatz; die letzte Aktion mit 40'000 Meilen lief von Februar bis Mai 2026.
Privat: SWISS Miles & More Gold Duo (wie Persona 2). Beide Partner im Familienkonto.
Fremdwährung: Auf der Business-Visa brächten die CHF 15'000 zwar 9'000 Meilen, kosteten aber mit Kursaufschlag rund 4,1 Prozent (CHF 613), gegenüber einer Lösung mit 0,3 bis 1 Prozent Kosten also 5 bis 6 Rappen pro Meile mehr. Sandra prüft, ob die Software-Anbieter in Franken abrechnen, und nutzt sonst ein Geschäftskonto oder eine Geschäftskarte mit tiefen Fremdwährungskosten; eine private Revolut-Karte vermischt Geschäft und Privat.
Wert und Bewertung: Retour für beide ist nach rund 29 Monaten erreicht, mit einem eigenen Gold Duo des Partners (40'000 Willkommensmeilen) nach rund 22. Kostet Business bar CHF 2'000 pro Richtung (Annahme), bringt die günstigste Prämie (2'000 − 562) ÷ 52'631 = 2,73 Rp. pro Meile, eine Durchschnittsprämie 1,92 Rp.; bei nur CHF 1'500 Zahlungsbereitschaft 1,78 Rp. Ab dem zweiten Jahr bleiben netto rund CHF 170 bis 800 pro Jahr. Die Business-Kombi selbst bringt aber wenig Mehrmeilen: Dieselben Geschäftsumsätze auf der Gold Duo ergäben 34'200 Meilen, nur 5'800 weniger; jede Mehrmeile kostet ab dem zweiten Jahr also 3,8 Rappen. Ihr Wert liegt in der Trennung von Geschäft und Privat, der Reiseversicherung für Geschäftsreisen (Annullierung bis CHF 30'000) und fünf Diners-Lounge-Eintritten ab CHF 7'500 Jahresumsatz. Wird Diners deutlich seltener akzeptiert als Amex (etwa 40 gegen 80 Prozent), bringt sie sogar weniger Meilen als die Gold Duo.
Hinweis für Selbständige: Ob privat genutzte Meilen aus Geschäftsausgaben steuerlich relevant sind, klärst Du mit Deiner Treuhänderin (Kapitel 20).
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Business: Diners 27'000 × 1,0 + Visa 18'000 × 0,5 | 36'000 | 36'000 |
| Umsatzbonus je Karte (Diners ab 20'000, Visa ab 10'000) | 4'000 | 4'000 |
| Privat: Amex 24'000 × 1,0 + Visa 6'000 × 0,4 | 26'400 | 26'400 |
| Willkommensboni (40'000 privat, 10'000 geschäftlich) | 50'000 | - |
| Jahresgebühren | CHF 330 | CHF 440 |
| Entgangenes Cashback (privat 255, geschäftlich 315) | CHF 570 | CHF 570 |
| Meilen / Kosten pro Meile | 116'400 / 0,77 Rp. | 66'400 / 1,52 Rp. |
11.4.5 Persona 5: Jana, Geschäftsreisende aus Frankfurt (DE)
Profil: 38 Jahre, Unternehmensberaterin. Die Firma bezahlt 16 Lufthansa-Retourflüge in Europa (Economy) und 4 Retourflüge nach Nordamerika in Business, nonstop ab Frankfurt; die private Nutzung der Meilen ist schriftlich erlaubt. Privat zahlt sie 30'000 Euro pro Jahr mit Karte.
Ziel-Prämien: Lufthansa First Frankfurt-New York One-way (für Januar 2027 gefunden: 95'986 Meilen plus rund 985 EUR, Abschnitt 12.7.6) und Iberia Business ab Madrid nach New York (81'000 Avios plus 242 GBP retour in der Nebensaison, Abschnitt 12.7.12).
Status und Flugmeilen: 32 Europa-Segmente (je 20) und 8 Langstrecken-Segmente in Business (je 200) bringen 2'240 Points und QP, also Senator, bei gleichmässig verteilten Reisen im vierten Quartal. Senator bringt Meilenschutz, Lounges, Upgrade-eVoucher und bei verknüpften Konten Marriott Bonvoy Gold (Abschnitt 3.4). Bei angenommen 400 EUR Tarif plus Zuschlag pro Europa- und 3'500 EUR pro Nordamerika-Retourflug (zusammen 20'400 EUR) gibt es 4 Meilen pro Euro bis zum Frequent Traveller im zweiten Quartal und danach 6: im ersten Jahr rund 109'800 Meilen, ab dem zweiten Jahr 122'400.
Privates Setup: American Express Gold (240 EUR) mit Turbo (15 EUR): 1,5 Punkte pro Euro bis 40'000 EUR Umsatz; bis 50'000 Willkommenspunkte (20'000 ab 3'000 EUR, weitere 30'000 ab insgesamt 5'000 EUR Umsatz in sechs Monaten); Transfer 5:4 zu British Airways oder Iberia. Für Orte ohne Amex die Miles-&-More-Karte der Deutschen Bank für Senatoren, die für Senator und HON Circle nichts kostet (Abschnitt 8.3.2). Fremdwährung ausserhalb des Euro über Revolut. Keine Amex Platinum: Lufthansa-Lounges enthält sie seit 1. Oktober 2026 nicht mehr, und Jana hat sie als Senatorin ohnehin.
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Amex mit Turbo: 24'000 × 1,5 = 36'000 Punkte, zu Avios 5:4 | 28'800 Avios | 28'800 Avios |
| Willkommensbonus 50'000 Punkte | 40'000 Avios | - |
| Senator-Karte 6'000 ÷ 2 | 3'000 Meilen | 3'000 Meilen |
| Gebühr Gold und Turbo | 255 EUR | 255 EUR |
| Entgangenes Cashback 1 % auf 24'000 EUR | 240 EUR | 240 EUR |
| Kosten pro Avios | 0,72 ct | 1,72 ct (bei 0,5 % Cashback 1,30 ct) |
Ab dem zweiten Jahr die Green: Die American Express Card (Green) kostet 5 EUR pro Monat und im Folgejahr nichts, wenn der Jahresumsatz über 9'000 EUR liegt; mit Turbo sammelt sie ebenfalls 1,5 Punkte pro Euro (offizielle Produktseite). Nach Ablauf der zwölf Monate, in denen eine Herabstufung den Gold-Bonus kostet, kostet ein Avios im ersten Green-Jahr 1,09 ct und danach 0,89 ct; die MR-Punkte bleiben beim Wechsel erhalten (Abschnitt 6.2.4). Die Gold behält Jana nur, wenn sie deren Versicherungen und Guthaben sonst bezahlen
würde.
Wert und Bewertung: Die First-Prämie ist nach rund zehn Monaten erreicht; sie bringt gegen den Barpreis von 7'460 EUR retour 2,86 ct pro Meile, rund 2'745 EUR pro Richtung, oder 0,92 ct, wenn Jana höchstens die Hälfte bezahlt hätte. Für Iberia retour reichen die Avios nach rund 17 Monaten, eine Richtung nach dem ersten Jahr; bei angenommen 2'000 EUR Barpreis bringt die Prämie (2'000 − 282) ÷ 81'000 = 2,12 ct pro Avios, ohne Zubringer nach Madrid. Avios bei British Airways kaufen kann sie mit Wohnsitz in Deutschland seit Oktober 2025 nicht mehr; eine Lücke füllt sie bei Qatar oder Iberia (Abschnitt 10.4). Die Firmenflüge tragen das Setup; die Gold lohnt sich im ersten Jahr, danach ist meist die Green die richtige Karte.
11.4.6 Persona 6: Familie Schneider, Payback und Amex (DE)
Profil: Zwei Erwachsene, Kinder 4 und 8, Köln. Zahlen 42'000 Euro pro Jahr mit Karte, davon 4'000 Euro dort, wo Amex nicht akzeptiert wird; sammeln mit Coupons rund 8'000 Payback-Punkte. Fliegen zweimal im Jahr in Europa, meist in den Schulferien.
Ziel-Prämie: Sommerferien für vier mit Flying Blue, weil Air France und KLM Kindern von 2 bis 11 Jahren 25 Prozent Rabatt geben (Abschnitt 10.11.5), British Airways nicht. Innerhalb Europas kostet eine Prämie One-way ab 10'000 Meilen im Tarif Light (ohne Aufgabegepäck) und ab 13'000 im Tarif Standard (Abschnitt 4.3.1). Für vier Personen retour: im Standard-Tarif 2 × (2 × 13'000 + 2 × 9'750) = 91'000 Meilen, im Light-Tarif 70'000; in den Ferien liegen die Preise oft darüber.
Setup: American Express Gold mit Turbo (255 EUR, erste Zusatzkarte inklusive), Transfer 5:4 zu Flying Blue oder Avios erst mit gefundener Prämie; für Orte ohne Amex die Miles & More MyFlex (0 EUR, 1 Meile pro 2 Euro, kein Meilenschutz; automatisch werden nur 10 bis 50 Prozent abgebucht, den Rest überweist die Familie selbst, sonst kostet er 15,65 Prozent Zins); Flying Blue Family für alle vier; Payback mit Miles & More verknüpft und Familienkonto für Payback- und MyFlex-Meilen.
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Amex mit Turbo: 38'000 × 1,5 = 57'000 Punkte, zu Flying Blue 5:4 | 45'600 | 45'600 |
| Willkommensbonus 50'000 Punkte | 40'000 | - |
| Gebühr Gold und Turbo / entgangenes Cashback 1 % | 255 / 380 EUR | 255 / 380 EUR |
| Kosten pro Flying-Blue-Meile | 0,74 ct | 1,39 ct |
| Payback 8'000 × 1,25, Verzicht 80 EUR | 10'000 Meilen zu 0,80 ct | 10'000 Meilen zu 0,80 ct |
| MyFlex 4'000 ÷ 2, Verzicht 1 % = 40 EUR | 2'000 Meilen zu 2,0 ct | 2'000 Meilen zu 2,0 ct |
Wert und Bewertung: 91'000 Flying-Blue-Meilen sind nach rund 13 Monaten erreicht, im Light-Tarif schon im ersten Jahr; danach reicht es etwa alle 24 Monate. Kosten vier Retourtickets in den Ferien bar 1'200 EUR und verlangt die Prämie rund 240 EUR Steuern und Gebühren (Annahmen), bringt sie (1'200 − 240) ÷ 91'000 = 1,05 ct pro Meile. Im ersten Jahr gewinnt die Familie netto rund 270 EUR; mit der Gold verliert sie ab dem zweiten Jahr rund 150 EUR pro Jahr. Wechselt sie nach zwölf Monaten auf die Green mit Turbo (Persona 5), ist das erste Green-Jahr ausgeglichen (1,00 ct pro Meile) und danach leicht positiv (0,87 ct, rund 90 EUR pro Jahr); bekäme sie realistisch nur 0,5 Prozent Cashback, kostet die Meile mit der Green 0,45 ct. Mehr bringen höherwertige Ziele: Business für die Eltern mit einem Flying-Blue-PromoReward nach Nordamerika (im Oktober 2026 ab 45'000 Meilen pro Richtung) oder mit Iberia ab Madrid. Die MyFlex lohnt sich nur gegenüber einer Debitkarte ohne Ertrag. Die 12'000 Miles-&-More-Meilen reichen jährlich für ein Economy-Meilenschnäppchen mit Eurowings ab Deutschland (12'000 Meilen retour) oder alle zwei Jahre für Business (25'000).
Bonus wiederholen: Amex Deutschland fordert den Bonus bei Kündigung oder Herabstufung innerhalb von zwölf Monaten zurück und gewährt ihn erst 18 Monate nach dem Ende der letzten Hauptkarte desselben Produkts wieder; andere Amex-Produkte zählen nicht (Abschnitt 8.7.1). Ein Gold-Zyklus dauert damit mindestens rund 30 Monate.
11.4.7 Persona 7: Helga und Franz, Rentnerpaar in Wien (AT)
Profil: 67 und 69 Jahre, reisen drei- bis viermal im Jahr, meist mit Austrian. Zahlen 36'000 Euro pro Jahr mit Karte, davon 4'000 Euro für Flüge auf austrian.com. Eine separate Jahres-Reiseversicherung würde sie rund 200 Euro kosten (Annahme). Wollen es einfach: eine Karte, ein Programm.
Ziel-Prämie: Städtereisen in Business, entweder als Meilenschnäppchen von Brussels Airlines (im Oktober 2026 Business 25'000 statt 50'000 Meilen retour, aber nur Direktflüge von oder nach Brüssel, ab Wien also nach Brüssel selbst; nicht umbuchbar) oder nach der Partnertabelle (Business in Europa 50'000 Meilen retour, auch mit Umsteigen, Abschnitt 3.12).
Setup: Austrian Miles & More Premiumcard (Erste Bank und Sparkasse): 19,80 EUR pro Monat (237,60 EUR pro Jahr); 1 Meile pro 1,50 EUR, auf austrian.com 1 Bonusmeile pro Euro; 3'000 Willkommensmeilen, bei Eröffnung bis 31.10.2026 weitere 2'000; viermal pro Jahr Priority Pass (auch für Begleiter) und Fast Track in Wien; sechsmal pro Jahr Rückerstattung der Fremdwährungsspesen; Meilenschutz; Reiseversicherung für Karteninhaber, Partner und Kinder (Storno 3'000 EUR, mit Kartenzahlung 5'000 EUR; Auslandskranken ohne Obergrenze; Selbstbehalt 20 Prozent, mit Kartenzahlung 10 Prozent; keine Mietwagenversicherung; Abschnitt 8.4.2). Dazu das Familienkonto. Keine Amex: In Österreich führt kein Weg von Membership Rewards zu Miles & More.
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Premiumcard: 32'000 ÷ 1,5 + 4'000 × (1 ÷ 1,5 + 1) | 28'000 | 28'000 |
| Willkommensbonus (regulär) | 3'000 | - |
| Flugmeilen auf bezahlte Austrian-Flüge (3'000 × 4) | 12'000 | 12'000 |
| Jahresgebühr / entgangenes Cashback 1 % abzüglich ersparte Reiseversicherung (Annahme) | 237,60 / 360 EUR −200 EUR | 237,60 / 360 EUR −200 EUR |
| Kosten pro Kartenmeile | 1,28 ct | 1,42 ct |
Bei 0,5 Prozent Cashback-Alternative kostet eine Kartenmeile ab Jahr 2 0,78 ct, ohne den Abzug für die Versicherung 2,13 ct.
Wert und Bewertung: Zwei Brussels-Schnäppchen (50'000 Meilen) sind nach rund 14 Monaten erreicht und dann etwa alle 15 Monate; zwei Reisen nach der Partnertabelle (100'000 Meilen) nach rund 29 Monaten. Kostet Business Wien-Brüssel bar 600 EUR bei 150 EUR Zuzahlung (Annahmen), bringt das Schnäppchen (600 − 150) ÷ 25'000 = 1,8 ct pro Meile; eine Umsteigeverbindung nach der Partnertabelle (900 EUR bar, 200 EUR Zuzahlung) 1,4 ct. Hätten die beiden sonst Economy für 250 EUR gebucht und ist ihnen Business kaum mehr wert, sind es nur 0,4 ct. Ab dem zweiten Jahr bringen die Kartenmeilen bei 1,8 ct netto rund 100 EUR, bei 1,4 ct gerade die Kosten; bei Economy-Einlösungen verliert das Paar rund 290 EUR pro Jahr. Die Premiumcard lohnt sich für Helga und Franz vor allem über Versicherung, Lounge-Besuche und Meilenschutz. Die Diners Club Gold Österreich (85,60 EUR plus 25 EUR Umwandlung, 0,5 Meilen pro Euro) wäre keine Alternative: Bei halber Akzeptanz bringt sie 9'000 Meilen zu 3,23 ct.
11.4.8 Persona 8: Thomas, deutscher Expat in Basel (CH)
Profil: 45 Jahre, Ingenieur, Lohn in Franken. Gibt CHF 30'000 pro Jahr in Franken und umgerechnet CHF 20'000 in Euro aus (Einkäufe in Lörrach und Weil am Rhein, Familie in Freiburg, Ferien im Euroraum). Fliegt viermal im Jahr nach Hamburg und einmal in die Ferien.
Ziel-Prämie: Europa in Business, etwa nach der Partnertabelle (50'000 Meilen retour) oder als dynamische SWISS-Prämie.
Das Kernproblem: Fremdwährung. Für die CHF 20'000 in Euro (Kursaufschläge gemäss Abschnitt 8.1.6):
Revolut kostet hier 0,3 Prozent auf CHF 20'000 plus 1 Prozent auf die CHF 5'000 über dem Gratisvolumen von 12 × 1'250 CHF; ohne Vorbereitung, mit einem Drittel der Zahlungen am Wochenende, rund CHF 177. Eine Meile aus Euro-Zahlungen kostet auf jeder Meilenkarte 3,8 bis 6 Rappen, ein Mehrfaches ihres Werts.
Setup: SWISS Miles & More Gold Duo nur für Franken; Revolut Standard für alle Euro-Zahlungen, an Terminals immer in Euro zahlen und die Umrechnung in Franken ablehnen; Club Avolta (am EuroAirport betreibt Avolta die Duty-Free-Läden) und Coop Supercard.
| Karte für Euro-Ausgaben | Kosten pro Jahr | Meilen | Mehrkosten pro Meile gegenüber Revolut |
|---|---|---|---|
| SWISS Gold Duo, Amex (2,5 % plus Ø 1,84 %) | CHF 868 | 20'000 | 3,79 Rp. |
| Cornèrcard Kombi Gold, Visa (1,2 % plus Ø 2,89 %; 0,6 Meilen pro CHF) | CHF 817 | 12'000 | 5,89 Rp. |
| Amex Platinum CH (1,75 % plus angenommen 1,84 %), 2:1 zu Miles & More | CHF 718 | 10'000 | 6,08 Rp. |
| Revolut Standard, Euro werktags vorab getauscht | CHF 110 | 0 | - |
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Kartenmeilen (24'000 × 1,0 + 6'000 × 0,4) | 26'400 | 26'400 |
| Willkommensbonus | 40'000 | - |
| Flugmeilen ((4 × 212 + 424) EUR × 4) | rund 5'100 | rund 5'100 |
| Jahresgebühr | CHF 110 | CHF 220 |
| Entgangenes Cashback (24'000 × 1 % + 6'000 × 0,25 %) | CHF 255 | CHF 255 |
| Kosten pro Kartenmeile | 0,55 Rp. | 1,80 Rp. |
Wert und Bewertung: Die Business-Prämie ist kurz nach der Gutschrift des Bonus erreicht, danach etwa alle 19 Monate. Kostet ein Europa-Business-Retourticket bar CHF 900 bei CHF 150 Zuzahlung (Annahmen), bringt die Prämie 1,5 Rp. pro Meile. Im ersten Jahr bringt die Gold Duo netto rund CHF 630, ab dem zweiten Jahr verliert Thomas rund CHF 80 pro Jahr. Der grösste Hebel ist Revolut: Gegenüber Euro-Zahlungen mit dem Amex-Teil der Gold Duo spart er rund CHF 760 pro Jahr, mehr als das ganze Meilensetup bringt.
Besonderheiten für Expats und Grenzgänger:
Deutsche Kartenherausgeber verlangen in der Regel einen Wohnsitz in Deutschland (Abschnitt 8.16); für Grenzgänger kann es Ausnahmen geben, frag vorher nach. Ein falscher Wohnsitz im Antrag ist eine Falschangabe.
Miles & More poolt in 28 Staaten, darunter die Schweiz und Deutschland. Ob ein Pool Erwachsene mit Wohnsitz in verschiedenen Ländern zulässt, regeln die Bedingungen nicht ausdrücklich (nicht bestätigt); frag beim Service Center nach.
11.4.9 Persona 9: Nadia, Hyatt-Fan in Düsseldorf (DE)
Profil: 39 Jahre, Key-Account-Managerin. 25 Nächte pro Jahr geschäftlich in Hyatt-Hotels (die Firma zahlt, Nadia bucht über hyatt.com und darf die Punkte behalten), 5 Nächte privat. Isst gerne mit Freunden im Hotelrestaurant ihrer Stadt. Eine Kreditkarte hilft ihr bei Hyatt kaum: Im DACH-Raum gibt es weder eine Hyatt-Karte noch einen Transfer von Kartenpunkten (Abschnitt 22.4.3).
Ziel-Prämie: vier Nächte in einem Hyatt der Kategorie 5; seit 20. Mai 2026 kostet eine Nacht dort je nach Datum 15'000 bis 35'000 Punkte (Abschnitt 22.6.1). Mit der Stufe Moderate: 4 × 25'000 = 100'000 Punkte.
Setup: World of Hyatt, alle Buchungen direkt bei Hyatt. Dazu der Hyatt Gourmet Club im Hyatt Regency Düsseldorf: 289 EUR für ein Jahr ab Ausstellung, keine automatische Verlängerung; Rabatt nur auf Speisen, einmal pro Tisch (zu zweit 50, zu dritt 33,3, zu viert 25 Prozent), dazu eine Gratisnacht nach Verfügbarkeit, eine Flasche Champagner und ein Spa-Tagespass für zwei. Rabattierte Umsätze bringen keine Hyatt-Punkte, die Gratisnacht keinen Status (Abschnitt 22.10).
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Basispunkte (25 × 220 × 5 + 1'000 × 5 + 5 × 300 × 5) | 40'000 | 40'000 |
| Statusbonus: Discoverist +10 % ab der 10. Nacht; ab Jahr 2 Explorist +20 % | 2'667 | 8'000 |
| Aktionen (12 Nächte × 1'000) | 12'000 | 12'000 |
| Summe | rund 54'700 | 60'000 |
| Gourmet Club | pro Jahr |
|---|---|
| Mitgliedschaft | 289 EUR |
| 10 Abendessen zu zweit, Speisen je 110 EUR, 50 % Rabatt (Annahme) | −550 EUR |
| Gratisnacht, Champagner, Spa (Annahme: sonst nicht gekauft) | 0 |
| Saldo | +261 EUR |
Status, Wert und Bewertung: Mit 30 Nächten wird Nadia Explorist, bis Ende Februar des übernächsten Jahres. Bei 20 Nächten wählt sie eine Milestone-Prämie (etwa zwei Club Access Awards), bei 30 Nächten bekommt sie eine Freinacht der Kategorie 1 bis 4, gültig 180 Tage (Abschnitt 22.9.3). 100'000 Punkte sind nach rund 21 Monaten erreicht; mit einem Kategorie-4-Haus (Moderate 20'000) reichen drei Nächte plus Freinacht, also 60'000 Punkte nach rund 13 Monaten, innerhalb der Gültigkeit. Kostet das Zimmer bar 400 USD pro Nacht, bringt die Prämie ohne Zuzahlung (4 × 400) ÷ 100'000 = 1,6 US-Cent pro Punkt (rund 1,39 Euro-Cent), insgesamt rund 1'600 USD bzw. 1'390 EUR. Die Geschäftspunkte kosten Nadia nichts. Die privaten Nächte kosten sie bei angenommen 40 EUR Mehrpreis gegenüber einem günstigeren Hotel 200 EUR für 7'500 Basispunkte, also 2,7 Euro-Cent pro Punkt, lohnen sich aber wegen der 30-Nächte-Schwelle: Explorist bringt ab dem zweiten Jahr 8'000 Bonuspunkte (bei 1,6 US-Cent rund 130 USD) und Upgrades, die Freinacht ersetzt 12'000 bis 25'000 Punkte (rund 190 bis 400 USD). Der Gourmet Club lohnt sich nur, wenn sie dort ohnehin essen würde.
Hyatt-Besonderheiten: Seit dem 15. Oktober 2026 lassen sich Punkte online kostenlos übertragen (1:1 ab 1'000 Punkten, höchstens einmal pro Monat, sechsmal und 525'000 Punkte pro Jahr, beide Konten mindestens 60 Tage alt; Abschnitt 22.4.7). Bis 21.12.2026 verkauft Hyatt Punkte für 2,08 US-Cent (regulär 2,6), sinnvoll nur zum Auffüllen einer konkreten Buchung. Punkte verfallen nach 24 Monaten ohne Aktivität. Den Gourmet Club gibt es nur in Deutschland (Berlin, Köln, Düsseldorf; Mainz ist seit 01.06.2026 nicht mehr dabei); in der Schweiz und in Österreich gibt es zudem deutlich weniger Hyatt-Häuser.
11.4.10 Persona 10: Daniel, Status-Jäger aus München (DE)
Profil: 30 Jahre, Softwareentwickler, zeitlich flexibel, fliegt gerne Langstrecke. Will Star Alliance Gold möglichst günstig und nebenbei Hotelstatus. Zahlt 30'000 Euro pro Jahr mit Karte.
Ziel: Senator mit Qualifikation im Kalenderjahr 2027; der Status gilt dann bis Ende Februar 2029 (Abschnitt 3.3.2), je früher erreicht, desto länger nutzbar.
Plan A: Senator mit Reisen, die er ohnehin machen will (Kapitel 17)
Der Umsteigeflug über Frankfurt bringt 80 Points mehr pro Retourflug als ein Direktflug.
Setup: Miles & More Gold der Deutschen Bank (11,50 EUR pro Monat, 1 Meile pro 2 Euro, Meilenschutz; 20'000 Willkommensmeilen, 40 Points und vier Lounge-Gutscheine bei Antrag bis 30.11.2026, nur ohne Status und ohne Karte der Deutschen Bank in den letzten zwölf Monaten). Den Kartentausch erlaubt Miles & More einmal pro Kalenderjahr für 5'000 bis 25'000 Meilen, nur mit Umsatzmeilen des laufenden und des Vorjahres (Abschnitt 3.9.2).
Wer nur den Status will, kommt billiger weg: Die günstigsten belegten Senator-Wege 2025 und 2026 kosteten 1,13 bis 2,00 EUR pro QP, rund 1'450 bis 4'000 EUR Ticketkosten, brauchen aber viele Reisetage und tragen Preis- und Sicherheitsrisiken (Abschnitte 17.2.4 und 17.2.6). Ob der Senator diesen Preis wert ist, beantwortet Kapitel 16.
Plan B: Status-Kette (Kapitel 18). Ohne Ausgangsstatus gibt es im Oktober 2026 keinen günstigen Einstieg. Der Miles-&-More-Match für BA- und Iberia-Mitglieder (2026 für 99 EUR) ist geschlossen, lufthansa.statusmatch.com zeigt nur eine Warteliste (Stand 26.10.2026). Turkish Airlines matcht nur inoffiziell über das Feedback-Formular (mit Challenge) und verlangt einen hohen Ausgangsstatus wie oneworld
| Baustein | Rechnung | Points und QP |
|---|---|---|
| 4 × Business München-Frankfurt-Asien retour | 4 × (2 × 40 + 2 × 200) | 1'920 |
| 1 × Economy Europa retour | 2 × 20 | 40 |
| Kartentausch: 15'000 Umsatzmeilen der Miles & More Gold | 15'000 ÷ 250 | 60 |
| Summe | 2'020 | |
| dazu Points aus dem Willkommensbonus (keine QP) | 40 |
Emerald, SkyTeam Elite Plus oder Emirates Gold (Abschnitt 18.5.2). Aegean verlangt ab dem 5. November 2026 für Gold aus Silver 32 Aegean-Flüge, 24'000 Tier Miles inklusive 12 Aegean-Flügen oder 72'000 Tier Miles (Abschnitt 17.3). Ist Daniel einmal Senator, öffnen sich SAS EuroBonus Gold für 199 EUR und Club Avolta Gold kostenlos (Abschnitte 18.5.3 und 19.4).
Hotelstatus nebenbei: Die Amex Platinum Deutschland (720 EUR, mit Turbo 735 EUR) bringt Hilton Gold, Marriott Bonvoy Gold, Meliá Gold, Radisson-Status, ALL Accor Gold (selbst aktivieren), GHA Discovery Platinum, SIXT Platinum und Hertz Five Star, aber keine Lufthansa-Lounges mehr. Guthaben: 650 EUR pro Jahr (Reise 200, SIXT ride 200, Restaurant 150, Lodenfrey 100), bis 31.03.2027 zusätzlich 120 EUR „Lounge on the Go“; Willkommensbonus bis 85'000 Punkte (40'000 ab 6'000 EUR, weitere 45'000 ab insgesamt 10'000 EUR Umsatz in sechs Monaten). Legt Daniel 10'000 EUR auf die Platinum, bringt der Kartentausch der Gold nur noch 40 Points und QP; mit dem Willkommensbonus sind es 2'040 Points und 2'000 QP, gerade genug. Nutzt er Reise-, Restaurant- und Lounge-Guthaben voll und das SIXT-ride-Guthaben zur Hälfte (570 EUR), kostet die Platinum im ersten Jahr netto 165 EUR plus 100 EUR Cashback-Verzicht für 100'000 Punkte, umgerechnet 80'000 Avios oder Flying-Blue-Meilen zu 0,33 ct; ab dem zweiten Jahr zählt nur, was er wirklich nutzt.
11.4.11 Persona 11: Petra, Gelegenheitsreisende ohne Jahresgebühr (DE)
Profil: 52 Jahre, Lehrerin in Leipzig, fliegt einmal im Jahr in den Schulferien. Will keine Jahresgebühr zahlen, zahlt 12'000 Euro pro Jahr mit Karte und sammelt mit Coupons rund 2'000 Payback-Punkte.
Ziel-Prämie: ein Meilenschnäppchen in Business ab Deutschland: im Oktober 2026 25'000 statt 50'000 Meilen retour (Economy 12'000 statt 28'000), bei Eurowings für Direktflüge von oder nach Deutschland, mit meist 50 bis 250 EUR Zuzahlung (nicht offiziell bestätigt, Stand Oktober 2026). Die Reisezeiträume sind fest (im Oktober 2026 vom 15.11. bis 31.12.2026) und passen nicht immer zu Schulferien.
Setup: Payback American Express (0 EUR, 1 Punkt pro 3 Euro ohne Tankstellen, Fremdwährung 2 Prozent, bis 4'000 Willkommenspunkte: 2'000 nach Ausstellung, 2'000 bei 500 EUR Umsatz in zwei Monaten); mit dieser Karte verfallen die Payback-Punkte nicht (Abschnitt 9.3.5). Payback ist mit Miles & More verknüpft; Petra wandelt nur mit Transferbonus um, und die 36-monatige Verfallsfrist bei Miles & More beginnt erst dann. Für Orte ohne Amex eine Debitkarte.
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Payback Amex 9'600 ÷ 3 + Coupons 2'000 | 5'200 Punkte | 5'200 Punkte |
| Willkommensbonus | 4'000 Punkte | - |
| in Meilen mit 25 % Bonus (mit 10 %) | 11'500 (10'120) | 6'500 (5'720) |
| Entgangenes Cashback 1 % auf 9'600 EUR | 96 EUR | 96 EUR |
| Entgangene Auszahlung der Coupon- und Bonuspunkte | 60 EUR | 20 EUR |
| Kosten pro Meile (25 % Bonus) | 1,36 ct | 1,78 ct |
Ist die Payback Amex ohnehin Petras beste Gratiskarte, verzichtet sie nur auf die Auszahlung der Punkte: Eine Meile kostet dann 0,80 ct mit 25 Prozent Bonus, 0,91 ct mit 10 Prozent (Abschnitt 12.3.6).
Wert und Bewertung: Ein Economy-Schnäppchen (12'000 Meilen) ist nach rund 13 Monaten erreichbar, ein Business-Schnäppchen (25'000) nach rund drei Jahren, wenn jede Umwandlung in eine Bonusaktion fällt. Gegen ein Business-Barticket für 600 EUR bei 150 EUR Zuzahlung bringt es 1,8 ct pro Meile, gegen ein Economy-Ticket für 200 EUR, das Petra sonst gekauft hätte, nur 0,2 ct; ein Economy-Schnäppchen gegen 200 EUR bar bei 100 EUR Zuzahlung 0,83 ct. Lohnend ist also nur ein Business-Schnäppchen, das sie wirklich schätzt. Die Miles & More MyFlex (0 EUR, 1 Meile pro 2 Euro) brächte bei voller Mastercard-Akzeptanz 6'000 Meilen pro Jahr direkt, mit den Coupons rund 8'500; dafür hat sie keinen Meilenschutz, die ersten Meilen verfallen nach 36 Monaten, ungefähr dann, wenn 25'000 zusammen sind, und per Lastschrift werden nur 10 bis 50 Prozent abgebucht. Wer es einfach will, bleibt bei der Payback Amex.
11.4.12 Persona 12: Claire und Luc, Premium-Paar mit Amex Platinum in Genf (CH)
Profil: Beide um die 50, reisen sechsmal im Jahr, schätzen Lounges, Hotelstatus und eine starke Reiseversicherung. Zahlen CHF 70'000 pro Jahr mit Karte, davon CHF 14'000 in Fremdwährung, und wollen flexibel bleiben zwischen Miles & More, Avios und Flying Blue.
Ziel-Prämie: Business für zwei nach Asien, etwa mit Qatar über Avios (Transfer 3:2 zu British Airways, dann Move Avios). Für Business ab dem DACH-Raum über Doha nach Bangkok ist mit rund 75'000 Avios pro Richtung und rund 285 bis 400 EUR Zuzahlung zu rechnen (nicht offiziell bestätigt, Stand Oktober 2026); prüfe den Preis vor dem Transfer im Prämienrechner. Seit 16. Juni 2026 löst Qatar nur für Personen auf „My List“ und „Family & Friends“ ein; Luc muss auf Claires Liste stehen oder eigene Avios einsetzen (Abschnitt 10.12.2).
Setup: American Express Platinum Card Schweiz: CHF 900, im ersten Jahr CHF 450 bei Antrag bis 02.11.2026; 1 Punkt pro Franken; 75'000 Willkommenspunkte ohne Mindestumsatz (regulär 45'000; nur ohne Swisscard-Amex Gold oder Platinum als Hauptkarte in den letzten 18 Monaten; Kündigung innerhalb von 13 Monaten kostet die Punkte); fünf Zusatzkarten inklusive; Priority Pass ohne Besuchslimit für Haupt- und Zusatzkarte; Status bei Hilton, Marriott Bonvoy, Meliá und Radisson; Annullierung bis CHF 30'000, Heilungskosten im Ausland bis CHF 3 Mio., Mietwagen bis CHF 120'000; Guthaben für SWISS (CHF 100), SIXT ride (bis CHF 200), Restaurants (4 × CHF 40 ab CHF 250 Konsum in Gault-Millau-Restaurants) und Vergani (bis CHF 100) (Abschnitt 8.2.5). Lufthansa-Lounges sind seit 1. Oktober 2026 nicht mehr enthalten. Dazu eine Gratiskarte für Orte ohne Amex und Revolut für Fremdwährung.
| Posten | Jahr 1 | ab Jahr 2 |
|---|---|---|
| Punkte aus 56'000 × 0,85 = 47'600 Franken | 47'600 | 47'600 |
| Willkommensbonus | 75'000 | - |
| in Avios (3:2) / Miles & More oder Flying Blue (2:1) | 81'733 / 61'300 | 31'733 / 23'800 |
| Jahresgebühr | CHF 450 | CHF 900 |
| Entgangenes Cashback 1 % auf CHF 47'600 abzüglich Guthaben und ersparte Versicherung | CHF 476 −CHF 510 | CHF 476 −CHF 510 |
| Kosten pro Punkt / pro Avios | 0,34 / 0,51 Rp. | 1,82 / 2,73 Rp. |
Weil die zweite Jahresgebühr wegen der 13-Monats-Frist meist zum Bonus gehört, kosten über zwei Jahre 170'200 Punkte netto CHF 1'282, also 1,13 Rp. pro Avios. Fremdwährung auf der Platinum kostete rund 3,6 Prozent (1,75 Prozent Gebühr plus angenommen 1,84 Prozent Kursaufschlag), CHF 502 für CHF 14'000, gegenüber rund CHF 42 bis 89 bei Revolut; die 9'333 Avios daraus kosteten 4,4 bis 4,9 Rp. pro Stück.
Wert und Bewertung: Eine Richtung für eine Person ist nach dem ersten Jahr erreicht, für beide mit der Platinum allein erst nach gut drei Jahren. Schneller geht es mit einer eigenen Platinum für Luc (zweiter Bonus, zweite Gebühr) oder mit gekauften RevPoints, die in der Schweiz im Abo ab 1,02 Rp. kosten und sich 1:1 in Avios wandeln lassen (Abschnitt 6.8.8), günstiger als die Avios aus der Platinum ab dem zweiten Jahr. Kostet Business nach Bangkok bar CHF 2'500 pro Richtung bei rund CHF 330 Zuzahlung (Annahmen), bringt die Prämie (2'500 − 330) ÷ 75'000 = 2,89 Rp. pro Avios; bei CHF 1'500 Zahlungsbereitschaft 1,56 Rp. Als Sammelkarte ist die Platinum in der Schweiz zu teuer: Die SWISS Gold Duo brächte für dieselben Frankenumsätze 50'960 Miles-&-More-Meilen zu 1,41 Rp., die Platinum Duo 61'320 zu 1,95 Rp. Damit die Amex Platinum gegenüber der Gold Duo aufgeht (Avios und Meilen je mit 1,3 Rp. bewertet), müssen ihre Zusatzleistungen dem Paar rund CHF 900 pro Jahr wert sein. Guthaben und Versicherung decken CHF 510; Lounges und Hotelstatus müssen rund CHF 400 bringen. 24 Priority-Pass-Besuche pro Jahr zu angenommen CHF 30 wären CHF 720,
aber nur, wenn die beiden Lounges sonst bezahlt hätten. Sonst verliert das Paar mit der Platinum rund CHF 400 pro Jahr gegenüber der Gold Duo.
11.5 Entscheidungswege: Welche Hauptwährung in welchem Land?
Die Wege fassen die Personas zusammen. Die Umsatzschwellen gelten für 80 Prozent Amex-Anteil und die Cashback-Alternativen aus Abschnitt 11.1.1; wer ohne Meilenkarte nur eine Debitkarte ohne Ertrag nutzen würde, erreicht die Gewinnschwelle früher. Vorab gilt: Wer nicht jede Rechnung voll bezahlt, nimmt keine Meilenkarte (Abschnitt 8.12).
11.5.1 Schweiz
1. Wie hoch ist Dein Frankenumsatz mit Karte, ohne Fremdwährung? Unter rund CHF 25'000: keine dauerhafte Meilenkarte; die Gold Duo kostet ab dem zweiten Jahr bei CHF 15'000 Umsatz 2,63 Rappen pro Meile. Höchstens ein Duo für den Willkommensbonus mit konkreter Prämie, nach 13 Monaten kündigen (Persona 1).
CHF 25'000 bis 45'000: Gold Duo oder Cornèrcard Kombi Gold tragen sich ab dem zweiten Jahr nur mit Business-Einlösungen; die Gewinnschwelle der Gold Duo liegt bei rund CHF 24'000 Umsatz und 2,0 Rappen pro Meile oder CHF 34'000 und 1,7 Rappen (Personas 2, 8).
Über rund CHF 45'000: Die Gold Duo trägt sich ab rund 1,5 Rappen pro Meile (Personas 3, 4).
- Willst Du Lounges, Hotelstatus und hohe Versicherungssummen? Amex Platinum als Lifestyle-Karte, deren Zusatzleistungen Dir rund CHF 900 pro Jahr wert sein müssen (Persona 12). Die SWISS Platinum Duo braucht ohne Versicherungswert CHF 55'000 bis 95'000 Umsatz.
- Funktioniert Diners in Deinem Alltag (getestet), und willst Du Annullierungsschutz? Cornèrcard Kombi Gold statt SWISS Gold Duo (Persona 3).
- Zahlst Du viel in Fremdwährung? Revolut Standard statt der Meilenkarte, auch statt der Cornèrcard (Persona 8).
- Bist Du selbständig? Cornèrcard Business Kombi für Geschäftsumsätze, vor allem wegen Trennung und Versicherung (Persona 4).
Hauptwährung: fast immer Miles & More. Avios und Flying Blue sind über Amex (3:2 bzw. 2:1) teuer; günstiger ist ein gezielter RevPoints-Kauf (1,02 bis 1,36 Rappen pro Punkt in den grossen Paketen, Abschnitt 6.8.8).
11.5.2 Deutschland
- Fliegst Du beruflich viel mit der Lufthansa Group oder willst Du deren Status? Dann gehören die Flüge zu Miles & More; Lufthansa First mit Meilen gibt es seit Juni 2026 praktisch nur noch dort. Die Alltagskarte wählst Du trotzdem nach Frage 2 (Personas 5, 10).
- Welches Programm ist Dein Ziel? Avios oder Flying Blue: Amex mit Turbo, im ersten Jahr die Gold wegen des Bonus, danach die Green, ausser Du nutzt Versicherungen und Guthaben der Gold. Bei 10'000 bis 40'000 EUR Amex-Umsatz kostet ein Avios mit der Green 0,86 bis 0,96 ct, mit der Gold 1,36 bis 2,96 ct (Personas 5, 6). Dazu eine Mastercard oder Visa.
Miles & More ohne Jahresgebühr: Payback Amex, Umwandlung nur mit Transferbonus (Persona 11).
Miles & More mit Meilenschutz: Miles & More Gold (138 EUR) oder Blue (66 EUR, im ersten Jahr gebührenfrei); mit 0,5 Meilen pro Euro ohne Status teuer (Abschnitt 12.3.3).
Lounges und Hotelstatus: Amex Platinum mit Turbo, nur bei echter Nutzung der Guthaben (Persona 10).
- Zahlst Du oft ausserhalb des Euro? Revolut Standard oder Eurowings Premium (keine Fremdwährungsgebühr, kein Meilenschutz).
- Bist Du selbständig? Miles & More Gold Business (1 Meile pro Euro; 50'000 Willkommensmeilen bei Antrag bis 30.11.2026) plus Amex Business Gold oder Platinum (Abschnitt 8.10).
Hauptwährung: Amex Membership Rewards mit Avios und Flying Blue (5:4); Miles & More über Flüge, Payback und die Karten der Deutschen Bank.
11.5.3 Österreich
- Fliegst Du vor allem Austrian ab Wien? Austrian Premiumcard (Firmen: Business Premiumcard mit 1 Meile pro Euro). Sie trägt sich vor allem über Versicherung, Lounge-Besuche und Meilenschutz; ohne diese Leistungen kostet eine Meile bei 36'000 EUR Umsatz rund 2,1 ct (Persona 7).
- Willst Du zusätzlich Avios oder Flying Blue? Amex Gold Österreich mit Turbo als zweite Säule (5:4 zu British Airways, Iberia und Flying Blue; ab dem zweiten Jahr 30 EUR für Membership Rewards; kein Weg zu Miles & More). Sonst bei einer Säule bleiben.
- Willst Du Flying-Blue-Meilen kaufen? mit Wohnsitz in Österreich gesperrt; plane mit Amex-Transfers oder RevPoints.
Hauptwährung: Miles & More über die Austrian-Karte, wahlweise Avios oder Flying Blue über Amex.
11.5.4 Hotels als Hauptwährung
Mehr als rund 20 Nächte pro Jahr bei einer Kette? Dann ist sie Deine Hotelwährung, unabhängig vom Land.
Hyatt: nur über Aufenthalte und Kauf, im DACH-Raum kein Kartentransfer (Persona 9, Kapitel 22).
Marriott, Hilton: Status über die Amex Platinum; Punkte über Amex-Transfers (Deutschland und Österreich: Marriott 3:2, Hilton 1:1; Schweiz: Marriott 3:2, Hilton 5:4). Den Wert eines Punkts rechnest Du für jede Prämie mit dem Drei-Stufen-Modell aus Kapitel 12 (realisierter Netto-Einlösewert v); wegen der Transferkurse ist ein Hotelpunkt pro MR-Punkt meist weniger wert als ein Airline-Transfer (Abschnitt 12.5.1).
Accor: fester Wert von 2 Euro-Cent pro Punkt; Amex Deutschland und Österreich wandeln 3:1, also rund 0,67 ct pro
MR-Punkt, weniger als ein Airline-Transfer (Kapitel 26).
11.6 Der 12-Monats-Plan für Einsteiger
Der Plan beginnt in dem Monat, in dem Du anfängst; die Termine wiederkehrender Aktionen stehen im Jahreskalender in
| Monat | Aufgabe | Ergebnis |
|---|---|---|
| 1 | Ziel festlegen, Konten eröffnen, Namen und Wohnsitz prüfen, Logbuch anlegen (Abschnitt 11.2) | Grundlage steht |
| 1 | Hauptkarte beantragen, Lastschrift über 100 Prozent, Mindestumsatz und Rückforderungsfrist notieren | Bonus läuft |
| 2 | Abos ohne Aufpreis auf die Karte; Coop bzw. Payback und Marriott mit Miles & More verknüpfen | Alltagsquellen laufen, Meilenschutz gesichert |
| 3 | Gutschrift des Bonus kontrollieren; Probesuche für die Ziel-Prämie (Kapitel 13) | Bonus da, Ziel realistisch? |
| 4 | Familienkonto, Household Account oder Flying Blue Family einrichten | Meilen gebündelt |
| 5 | Kontoauszüge auf fehlende Gutschriften prüfen, Flüge nachtragen | nichts verloren |
| 6 | Zwischenbilanz: Meilen pro Monat × verbleibende Monate; zweite Karte nur, wenn sie eine Akzeptanzlücke schliesst | Plan angepasst |
| 7 | Statusstand prüfen; lohnt sich ein Match (Kapitel 18)? | Status-Entscheid |
| 8 | Aktionen nutzen, die zum Ziel passen: Coop- oder Payback-Bonus, Kauf nur für eine gefundene Prämie | günstige Meilen |
| 9 | Konkrete Suche; flexible Punkte erst jetzt transferieren | Prämie gefunden |
| 10 | Prämie buchen, Ticketnummer abwarten, Kulanzfrist kennen (Abschnitt 3.11.5) | Prämie gebucht |
| 11 | Rechnung ab Jahr 2 nach Abschnitt 11.1: behalten, auf eine günstigere Karte wechseln oder nach der Rückforderungsfrist kündigen | Entscheid vor der zweiten Gebühr |
| 12 | Jahresrückblick: Was hat jede Meile gekostet, was hat sie gebracht? Nächstes Ziel | Setup für Jahr 2 |
11.7 Typische Fehler beim Aufbau
- Zu viele Programme gleichzeitig. Jedes Konto bringt eine weitere Verfallsfrist und ein weiteres Restguthaben; zwei bis drei Programme genügen fast immer.
- Die falsche Karte für das Wohnsitzland. In der Schweiz bringt eine Amex nur 0,5 Miles-&-More-Meilen pro Franken, halb so viel wie die Amex der Gold Duo; in Deutschland und Österreich ist die Amex mit Turbo die beste Quelle für Avios und Flying Blue (1,2 pro Euro).
- Sammelrate statt Kosten pro Meile vergleichen. Die Platinum Duo bringt mehr Meilen als die Gold Duo, ab dem zweiten Jahr kostet jede Zusatzmeile aber rund 7 Rappen (Persona 2).
- Fremdwährung auf der Meilenkarte. Gebühr und Kursaufschlag kosten in der Schweiz rund 4,1 bis 4,3 Prozent; eine Meile aus Euro-Zahlungen kostet damit 3,8 bis 6 Rappen mehr als bei Revolut (Persona 8).
- Zinsen. Ein nicht voll bezahlter Monat frisst den Meilenwert des Umsatzes; bei der MyFlex und den Eurowings-Karten die Voreinstellung der Lastschrift ändern oder den Rest selbst überweisen.
- Kündigung vor Ablauf der Bonusfrist. Swisscard 13 Monate (bei den SWISS-Duos zusätzlich volle Gebühr des ersten Jahres), Amex Deutschland, Deutsche Bank und Cornèrcard 12 Monate. Einen neuen Bonus gibt es bei Swisscard und Amex erst nach 18 Monaten ohne entsprechende Hauptkarte, bei Cornèrcard, der Deutschen Bank und easybank nach 12 Monaten (Abschnitt 8.7.1).
- Mit einem Treuebonus rechnen. Den Jahresbonus der SWISS-Duos (Gold 2'500, Platinum 5'000 Meilen) gibt es seit dem 1. Juli 2021 nicht mehr.
- Transfers auf Vorrat. Membership Rewards erst umwandeln, wenn die Prämie gefunden ist; Transfers sind endgültig.
- Meilenkauf ohne Ziel. Miles-&-More-Meilen kosteten im Oktober 2026 mit Bonus 1,10 bis 1,67 Rp./ct, ohne Bonus 1,65 bis 2,50 (Abschnitt 10.3).
- Coop oder Payback zum Standardkurs umwandeln. Coop kostet ohne Aktion 2,0 Rappen pro Meile, in der Aktion 1,5; Payback ohne Bonus 1,0 Cent, mit 25 Prozent Bonus 0,8.
- Unterschiedliche Namen in den Konten. Transfers und Matches scheitern an abweichender Schreibweise.
- Kinder vergessen. Ohne eigene Nummer im Ticket gehen die Meilen der Kinderflüge verloren.
- Economy-Ziele mit teuren Meilen. Economy-Prämien bringen im Schnitt rund 0,5 ct; wer zu 1,5 Rappen sammelt und Economy einlöst, verliert Geld (Personas 3, 6).
- Monatliche Transaktion vergessen. Bei Swisscard und Cornèrcard setzt der Meilenschutz einen meilenberechtigten Umsatz in jedem Monat voraus.
- Guthaben schönrechnen. Amex-Guthaben zählen nur, wenn Du das Geld ohnehin ausgegeben hättest.
- Firmenmeilen privat verplanen, ohne die Regeln zu kennen. Arbeitgeber können Meilen beanspruchen (Kapitel 20).
11.8 Umstieg von einem bestehenden Setup
Ein Umstieg will geplant sein, weil Meilen, Status und Boni an Fristen hängen.
11.8.1 Bestandsaufnahme in fünf Schritten
- Alle Karten auflisten: Jahresgebühr, Fälligkeit, Sammelrate, Meilenschutz, Antragsdatum.
- Alle Punktekonten auflisten: Stand, Verfallsdatum, Status.
- Kosten pro Meile jeder Karte ab Jahr 2 nach Abschnitt 11.1 rechnen.
- Sperrfristen prüfen: Swisscard (SWISS-Duos und Amex) 18 Monate, Amex Deutschland 18 Monate je Produkt, Cornèrcard, Deutsche Bank (zusätzlich kein Status) und easybank 12 Monate.
- Festlegen, welche Konten Du behältst, leer einlöst oder nur noch aktiv hältst.
11.8.2 Typische Umstiege
Von der alten DKB- oder card-complete-Karte: Diese Karten wurden nicht übertragen. Die DKB beendete die Miles-&-More-Karten von Statuskunden am 28.02.2026 und alle übrigen am 30.04.2026; der Meilenschutz der card-complete-Karten endete am 30.06.2026 (Abschnitte 8.3.1 und 8.4.1). Ohne neue Karte und ohne Status gilt wieder die 36-Monats-Frist zum Quartalsende.
Von einer Miles-&-More-Karte zu einer Amex (DE): Prüfe zuerst, welche Meilen ohne Kartenschutz bald verfallen; nach der Kündigung einer Karte der Deutschen Bank verfallen bereits über 36 Monate alte Meilen frühestens drei Monate nach Ende des Quartals, in dem die Kündigung wirksam wird (Abschnitt 8.1.7). Löse sie vorher ein oder sichere den Schutz anders (Status, Blue für 66 EUR), und beantrage die Amex vor der Kündigung der alten Karte. In Österreich führt kein Weg von Amex zu Miles & More.
Von einer Amex zu einer Co-Brand-Karte (CH): Membership Rewards vor der Kündigung übertragen oder einlösen. Die Punkte verfallen nicht, solange Du eine Amex von Swisscard hast; danach gilt eine Nachfrist, deren Länge Swisscard nicht öffentlich nennt (Abschnitt 6.2.4). In Deutschland bleiben nach der Kündigung der letzten MR-Karte zwölf Monate nur für Gutscheine und Sachprämien, ohne Transfers; für Österreich gibt es keine öffentlich belegte Regel. Übertrage nur zu einem Partner mit konkreter Verwendung und notiere die Sperrfrist von 18 Monaten.
Von der SWISS Platinum Duo zur Gold Duo: sinnvoll ohne Bedarf an den Versicherungen (Persona 2); frag Swisscard vorher, ob der Wechsel innerhalb von 13 Monaten den Bonus kostet.
Von der Amex Gold zur Green (DE): nach Ablauf der zwölf Monate, wenn Du Versicherungen und Guthaben der Gold nicht nutzt (Personas 5, 6). Die Punkte bleiben erhalten; den Turbo aktivierst Du für die neue Karte neu (Abschnitt 6.2.2).
Von einem Programm zu einem anderen: Meilen lassen sich zwischen Airline-Programmen nicht übertragen; Du baust die neue Währung auf und löst die alte gezielt ab. Bei aktivitätsbasierten Programmen genügt eine kleine Gutschrift, um die Frist neu zu starten: Avios 36 Monate, Flying Blue seit dem 4. Mai 2026 24 Monate, wobei jede Sammelaktivität einschliesslich eines Kartentransfers das ganze Guthaben verlängert (Abschnitt 9.1.3). Bei Miles & More hilft das nicht: Jede Meile verfällt einzeln nach 36 Monaten.
Wohnsitzwechsel zwischen CH, DE und AT: Kreditkarten des alten Landes laufen meist nicht weiter; das Miles-&- More-Konto stellst Du über das Service Center auf das neue Land um; Membership Rewards löst Du vorher ein oder überträgst sie, weil Partner und Kurse je Land verschieden sind (Kapitel 6). Pooling bleibt möglich, solange beide Länder zu den 28 Pool-Staaten gehören (Abschnitt 10.11.1).
11.9 Profi-Tipps
Rechne in Kosten pro Meile, nicht in Meilen. Das Setup mit den meisten Meilen ist selten das billigste (Personas 2
und 12).
Entscheide über das zweite Jahr getrennt. Fast jede Karte lohnt sich im Bonusjahr; danach heisst die Antwort oft Wechsel auf eine günstigere Karte, etwa von der Amex Gold zur Green mit Turbo.
Ein Ziel mit hohem Wert rettet ein mittelmässiges Setup. Der Unterschied zwischen 0,5 und 2 ct pro Meile ist grösser als jeder Unterschied zwischen Karten.
Status aus Flügen nicht verschenken. Wer ohnehin viel mit der Lufthansa Group fliegt, schreibt dort gut; Status bringt Meilenschutz und 50 Prozent mehr Prämienmeilen (Personas 2, 5).
Zweite Hauptkarte statt Zusatzkarte im Bonusjahr. Beim Gold Duo bringt sie 40'000 Meilen für CHF 170 Mehrgebühr über 13 Monate (Persona 3).
Familienkonten früh anlegen. Pooling bündelt kleine Guthaben; nach einem Austritt sperrt Miles & More sechs Monate.
Fremdwährung getrennt zahlen. Revolut Standard ist vor allem in der Schweiz oft die profitabelste Karte im Portemonnaie, obwohl sie kaum Punkte bringt (Persona 8).
Kartentausch in Points einplanen. SWISS-Duos, Cornèrcard Gold, Platinum und Business Gold, Gold und Statuskarten der Deutschen Bank sowie Austrian Premiumcard und Business Premiumcard tauschen einmal pro Jahr bis 25'000 Umsatzmeilen in 100 Points und 100 QP; bei 1,2 Rp./ct pro Meile kostet ein QP so rund 3 CHF bzw. EUR (Abschnitt 17.2.7, Persona 10).
Einmal im Jahr neu rechnen. Programme ändern ihre Regeln laufend; dafür ist der jährliche Kontocheck in Kapitel 21 gemacht.
11.10 Häufige Fragen
Brauche ich wirklich eine Kreditkarte, um Meilen zu sammeln? Nein. Flüge, Coop, Payback und Hotels bringen auch ohne Karte Meilen; Marco und Jana sammeln den grössten Teil über Flüge. Ohne Vielfliegen reicht das für Business aber selten.
Lohnt sich eine Karte mit Jahresgebühr, wenn ich wenig ausgebe? Meist nur im ersten Jahr wegen des Bonus (Persona 1). In der Schweiz trägt sich die Gold Duo gegen die Cashback-Karte ab dem zweiten Jahr erst ab rund CHF 25'000 Frankenumsatz und dann nur mit Einlösungen um 2 Rappen pro Meile.
Amex oder SWISS-Karte in der Schweiz? Für Miles & More die SWISS-Karte: Ihr Amex-Teil bringt doppelt so viele Meilen wie eine Amex mit Transfer 2:1. Die Amex Platinum lohnt sich, wenn Du ihre Lounges, Hotelstatus und Versicherungen wirklich nutzt (Persona 12).
Kann ich in Deutschland Amex-Punkte zu Miles & More bringen? Ja, über Payback: 3 MR-Punkte ergeben 1 Payback-
Punkt und dieser 1 Meile, also 0,33 Meilen pro Euro, mit Turbo 0,5. Für Miles & More ist das teuer, für Avios und Flying Blue ist die Amex stark. In Österreich gibt es diesen Weg nicht.
Wie viele Karten sollte ich haben? Eine Hauptkarte, höchstens eine Ergänzung für die Akzeptanz und Revolut für Fremdwährung.
Was mache ich mit Meilen aus Firmenreisen? Kläre die Regeln schriftlich. In Deutschland kann der Arbeitgeber nach dem Urteil des Bundesarbeitsgerichts von 2006 (9 AZR 500/05) dienstliche Meilen herausverlangen; steuerpflichtiger Arbeitslohn entsteht erst, wenn er nach Kenntnis darauf verzichtet (BFH VI R 64/11); in der Schweiz sind Flugmeilen laut Wegleitung zum Lohnausweis für geschäftliche Zwecke zu verwenden (Abschnitt 12.12.3, Kapitel 20).
Lohnt sich Miles & More noch, seit die Preise dynamisch sind? Für Status, Lufthansa First (seit Juni 2026 praktisch nur noch über Miles & More) und günstige Business-Fenster ja. Partnerprogramme bekommen seit Juni 2026 kaum noch günstige Plätze der Lufthansa Group. Die Zuzahlungen ab Zürich stiegen von September 2025 bis Juli 2026 um 44 Prozent, die Meilenpreise um knapp 10 Prozent (Abschnitt 12.10.2).
Sollte eine Familie für Economy-Ferien sammeln? Nur, wenn die Barpreise in den Ferien hoch sind oder die Meilen billig
waren (Willkommensbonus, Payback mit Bonus, Amex mit Turbo ohne hohe Gebühr). Kinderrabatt gibt es bei Miles & More auf Flügen der Lufthansa Group und einiger Partner sowie bei Flying Blue, bei British Airways nicht (Personas 3, 6).
Wie lange darf ich Meilen liegen lassen? So kurz wie möglich, üblich sind 12 bis 24 Monate; rechne mit 5 bis 15 Prozent Meileninflation pro Jahr (Kapitel 12).
Was, wenn mein Ziel nicht verfügbar ist? Flexible Punkte so lange wie möglich ungetauscht halten und ein Ersatzziel in derselben Währung festlegen.
11.11 Kapitel-Checkliste
- Ich habe ein konkretes Ziel mit Region, Kabine, Personen und Reisezeit.
- Ich habe meine Hauptwährung mit dem Entscheidungsweg für mein Land gewählt.
- Alle Konten sind mit Passnamen, korrektem Wohnsitz, eigener E-Mail und starkem Passwort angelegt.
- Ich kenne meine Kosten pro Meile für Jahr 1 und ab Jahr 2, gerechnet gegen die Cashback-Karte, die ich wirklich hätte.
- Der Einlösewert meiner Ziel-Prämie liegt über meinen Kosten pro Meile ab Jahr 2.
- Ich habe höchstens zwei Kreditkarten und zahle Fremdwährung mit Revolut oder einer Karte ohne Fremdwährungsgebühr.
- Die Lastschrift über den vollen Betrag ist eingerichtet.
- Bonusfrist, Mindestumsatz, Rückforderungs- und Sperrfristen stehen im Kalender.
- Coop oder Payback sind verknüpft; ich wandle nur in Aktionen um.
- Familienkonto, Household Account oder Flying Blue Family ist geprüft.
- Ich weiss, wann ich vor der zweiten Jahresgebühr neu rechne und welche günstigere Karte die Alternative ist.
Quellen zu Kapitel 11
Gebühren, Sammelraten, Transferkurse, Prämienpreise und Meilenwerte stammen aus den Kapiteln 3, 6 (mit Abschnitt 6.8), 7, 8, 9, 10, 12, 17, 18, 19 und 22; die Belege stehen in deren Quellenlisten. Hier aufgeführt sind die Quellen, die für dieses Kapitel zusätzlich geöffnet wurden.
Offizielle Seiten
-
Swisscard, Leistungsübersicht SWISS Miles & More Cards (Version 01.26): https://www.swisscard.ch/dam/jcr:14041300-1098-40ac-a841-9fb4c12b0b21/leistungsuebersicht-swiss-miles-and-more-cards-de.pdf (abgerufen 28.10.2026)
-
Cornèrcard, Produktblatt Miles & More Business Kombi (08.2025): https://www.cornercard.ch/export/sites/cornercardCH2020/downloads/unclassified/fachsheet-business/mm-kombi/Scheda-Prodotto-Buss-MM-Kombi-TED.pdf (abgerufen 28.10.2026)
-
Cornèrcard, Teilnahmebedingungen Miles & More Business Kombi (10.2025): https://www.cornercard.ch/export/sites/cornercardCH2020/downloads/documents/terms_mmkombi_business_de.pdf (abgerufen 28.10.2026)
-
Erste Bank und Sparkasse, Austrian Miles & More Premiumcard: https://www.sparkasse.at/sgruppe/privatkunden/konto-karten/s-kreditkarten/s-mastercard/miles-more-kreditkarten/austrian-miles-more-premiumcard (abgerufen 28.10.2026)
-
Austrian Airlines, Produktdetails zur Kreditkarten-Partnerschaft mit Erste Bank und Sparkasse: https://www.austrianairlines.ag/en/?p=9438 (abgerufen 28.10.2026)
-
American Express Deutschland, Membership Rewards Transferpartner: https://www.americanexpress.com/de-de/rewards/membership-rewards/travel/all?currenttravelproducttype=All (abgerufen 28.10.2026)
-
American Express Deutschland, American Express Card (Green), geändert 26.10.2026: https://www.americanexpress.com/de-de/amexcited/cards/amex-green-card (abgerufen 28.10.2026)
-
Miles & More, Hilfe: Meilen in Points und Qualifying Points tauschen: https://www.miles-and-more.com/de/de/general-information/help-and-contact/help/exchanging-miles.html (abgerufen 28.10.2026)
Gesetze und Rechtsprechung
-
Einkommensteuergesetz (EStG), § 3 Nr. 38 und § 37a: https://www.gesetze-im-internet.de/estg/
-
Bürgerliches Gesetzbuch (BGB), § 667: https://www.gesetze-im-internet.de/bgb/__667.html
Bundesarbeitsgericht, Urteil vom 11.04.2006, 9 AZR 500/05
Bundesfinanzhof, Urteil VI R 64/11
Alle Quellen des Kurses stehen im Quellenverzeichnis.
Weiterführend
- Miles & More (Programm)
- Flying Blue (Programm)
- SAS EuroBonus (Programm)